कक्षा 10 · अर्थशास्त्र · अध्याय 3
मुद्रा और साख
जूतों के बदले गेहूँ, जेब में नोट, बैंक का खाता, साहूकार का कर्ज़: यह अध्याय दिखाता है कि मुद्रा क्या काम करती है, बैंक लोगों की जमा से ऋण कैसे देते हैं, और किसे सस्ता ऋण मिलता है, किसे महँगा। नौ पड़ावों में चलिए।
अध्याय के दो हिस्से हैं। पहले मुद्रा, फिर साख, यानी ऋण।
मुद्रा
विनिमय का माध्यम, करेंसी और माँग जमा, बैंक का काम
पड़ाव 1–3
साख (ऋण)
ऋण का असर, ऋण की शर्तें, ऋण के स्रोत, स्वयं सहायता समूह
पड़ाव 4–8
इस्तेमाल कैसे करें
- हर पड़ाव एक सवाल से शुरू होता है। पहले उस पर ख़ुद सोचिए, फिर आगे पढ़िए।
- छाँटिए, क्रम लगाइए, बटन दबाकर देखिए: हर काम किताब के अपने उदाहरण पर बना है।
- किताब के हर प्रश्न और गतिविधि के नीचे "जवाब देखिए" दबाइए।
- हर पड़ाव के अंत में छोटी जाँच है। सब पूरी होने पर ऊपर की पट्टी भर जाती है।
नौ पड़ाव, नौ सवाल
- विनिमय का माध्यम · जब मुद्रा नहीं थी, तब लोग चीज़ों का लेन-देन कैसे करते थे, और उसमें मुश्किल क्या थी?
- मुद्रा के आधुनिक रूप · कागज़ का नोट अपने आप में किसी काम का नहीं; फिर भी हर कोई उसे क्यों स्वीकार करता है?
- बैंक क्या करते हैं · लोगों का जमा किया पैसा बैंक में पड़ा रहता है, या उससे कुछ और होता है?
- साख की दो स्थितियाँ · ऋण किसी की हालत सुधारता है और किसी की बिगाड़ता है। फ़र्क़ किस बात से पड़ता है?
- ऋण की शर्तें · ऋण देते समय उधारदाता और कर्ज़दार कौन-कौन सी बातें तय करते हैं?
- सोनपुर: एक गाँव में साख · एक ही गाँव में किसी को सस्ता ऋण और किसी को महँगा ऋण क्यों मिलता है?
- औपचारिक और अनौपचारिक साख · ऋण कितनी तरह के स्रोतों से आता है, और गरीब परिवार ज़्यादातर किससे ऋण लेते हैं?
- स्वयं सहायता समूह · जिसके पास ऋणाधार नहीं, उसे बैंक से ऋण कैसे मिल सकता है?
- सार · पूरे अध्याय से कौन-सी बातें याद रखनी हैं?
1विनिमय का माध्यम
इस पड़ाव का सवालपृ. 39–40
जब मुद्रा नहीं थी, तब लोग चीज़ों का लेन-देन कैसे करते थे, और उसमें मुश्किल क्या थी?
पिछली बात से कड़ी अध्याय 2 में लोगों के काम और रोज़गार की बात हुई। हर काम और हर सौदे में भुगतान होता है। अब देखिए कि भुगतान किस चीज़ से होता है, और क्यों।
मुद्रा के बिना चीज़ों के सीधे लेन-देन को वस्तु विनिमय प्रणाली कहते हैं। इसमें सौदा तभी होता है जब दोनों पक्षों को एक-दूसरे की चीज़ चाहिए। इसे आवश्यकताओं का दोहरा संयोग कहते हैं।
मुद्रा वाली अर्थव्यवस्था में जिसके पास मुद्रा है, वह उससे कोई भी वस्तु या सेवा आसानी से ख़रीद सकता है। इसलिए हर कोई भुगतान मुद्रा में लेना पसंद करता है।
चित्र में तीनों क्या कहते हैं
- जूते वाला
- "आपके गेहूँ के लिए मैं आपको जूते दूँगा।"
- गेहूँ वाला किसान
- "मुझे जूते नहीं चाहिए। मुझे कपड़े चाहिए।"
- बर्तन वाला
- "मुझे जूते चाहिए। लेकिन मेरे पास गेहूँ नहीं है।"
किताब के शब्दों में
"चूँकि मुद्रा विनिमय प्रक्रिया में मध्यस्थता का काम करती है, इसे विनिमय का माध्यम कहा जाता है।"
किताब का सवाल
पृ. 39: अपने चारों ओर देखिए; किसी एक दिन में मुद्रा से जुड़े कई सौदे दिखेंगे। क्या आप उनकी सूची बना सकते हैं?
एक संभावित जवाब देखिए
- अपनी सूची ख़ुद बनाइए, जैसे दूध और सब्ज़ी ख़रीदना, बस या ऑटो का किराया, नाई या दर्ज़ी को भुगतान, दुकान से कॉपी-पेन ख़रीदना। फिर बाँटिए: किनमें मुद्रा से वस्तु ख़रीदी गई, किनमें मुद्रा के बदले सेवा मिली, और किनमें उस समय मुद्रा नहीं दी गई, बस बाद में भुगतान का वादा हुआ (जैसे दुकान पर उधार खाता)।
आओ–इन पर विचार करें
1मुद्रा के प्रयोग से वस्तुओं के विनिमय में सहूलियत कैसे आती है?
जवाब देखिए
- मुद्रा से आवश्यकताओं के दोहरे संयोग की ज़रूरत नहीं रहती। जूता निर्माता को अब ऐसा किसान नहीं ढूँढना पड़ता जो जूते ख़रीदे और गेहूँ भी बेचे; उसे बस जूतों का ख़रीदार चाहिए। जूते मुद्रा में बदल गए, तो उस मुद्रा से वह गेहूँ या कोई भी दूसरी वस्तु ख़रीद सकता है।
2क्या आप कुछ ऐसे उदाहरण सोच सकते हैं, जहाँ वस्तुओं तथा सेवाओं का विनिमय या मज़दूरी की अदायगी वस्तु विनिमय के ज़रिए हो रही है?
एक संभावित जवाब देखिए
- सोनपुर की रमा को देखिए: वह भूस्वामी का कर्ज़ नकद से नहीं, उसके यहाँ काम करके चुकाती है (पृ. 46)। अपने आसपास भी देखिए, जैसे गाँव में किसी सेवा या मज़दूरी के बदले अनाज देना, या एक वस्तु के बदले दूसरी वस्तु लेना। जो उदाहरण आप ख़ुद देखें, वही लिखिए।
Checkpoint✓ Stop complete
1जूते वाले और किसान का सौदा क्यों नहीं हुआ?
आवश्यकताओं का दोहरा संयोग नहीं था: जूते वाले को गेहूँ चाहिए था, पर किसान को जूते नहीं चाहिए थे।
2मुद्रा को विनिमय का माध्यम क्यों कहते हैं?
मुद्रा विनिमय प्रक्रिया में मध्यस्थता का काम करती है, इसलिए वह विनिमय का माध्यम है।
3मुद्रा हो, तो जूता निर्माता को गेहूँ के लिए क्या चाहिए?
जूते बेचकर मुद्रा, फिर उसी मुद्रा से गेहूँ। दोहरा संयोग नहीं ढूँढना पड़ता।
2मुद्रा के आधुनिक रूप
इस पड़ाव का सवालपृ. 40–42
कागज़ का नोट अपने आप में किसी काम का नहीं; फिर भी हर कोई उसे क्यों स्वीकार करता है?
पिछली बात से कड़ी पड़ाव 1 में मुद्रा ने दोहरे संयोग की मुश्किल हल की। अब देखिए कि मुद्रा किन-किन रूपों में चली और आज किन रूपों में है।
मुद्रा का रूप समय के साथ बदलता रहा है। आज मुद्रा के दो आधुनिक रूप हैं: करेंसी और बैंकों में माँग जमा।
मुद्रा का बदलता रूप
| कब | मुद्रा के रूप में क्या चला |
|---|---|
| बहुत प्रारंभिक काल से | भारतीय अनाज और पशु का मुद्रा के रूप में इस्तेमाल करते थे |
| इसके बाद, पिछली सदी तक | सोना, चाँदी और ताँबे जैसी धातुओं के सिक्के |
| आज | करेंसी: कागज़ के नोट और सिक्के; और बैंकों में माँग जमा |
दो असली सिक्के
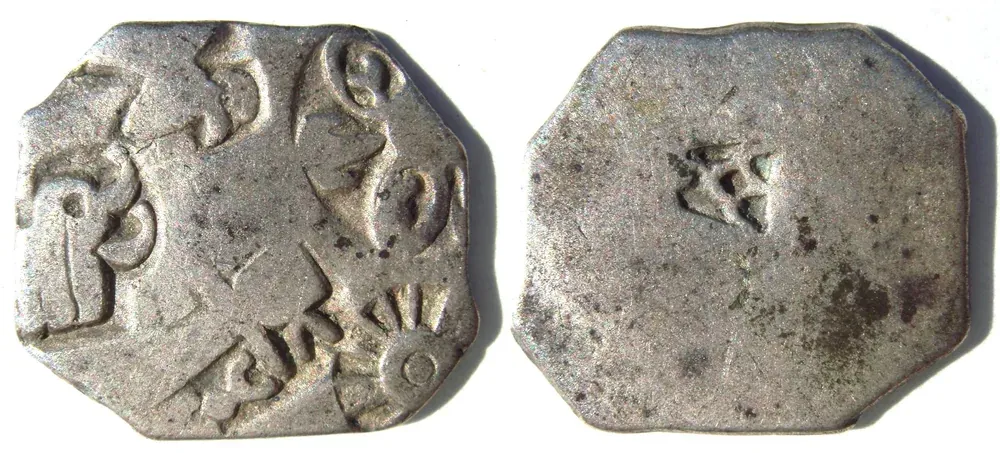
आहत सिक्का: पृ. 40 की कतार में सबसे पहले आहत सिक्के आते हैं, "लगभग 2500 वर्ष पुराने"। धातु पर ठप्पे ठोककर निशान बनाए जाते थे।
Photograph by PHG (English Wikipedia), 2006; Wikimedia Commons, public domain.

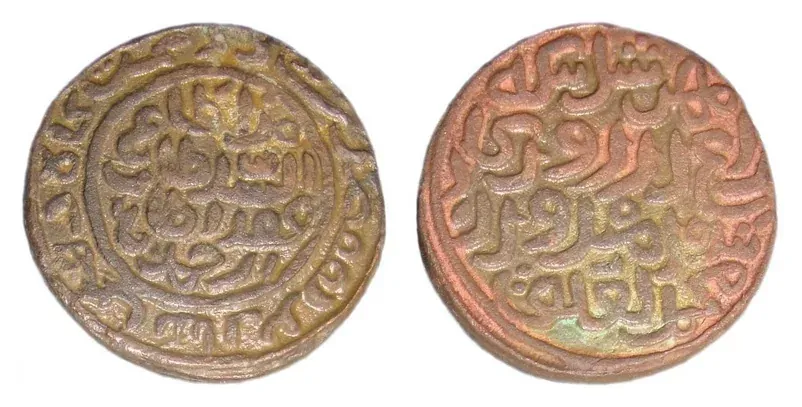
तुगलक काल: किताब की कतार में तीसरे नंबर पर तुगलक के सिक्के हैं। इस सिक्के पर चित्र नहीं, सिर्फ़ लिखावट है।
Photograph by Mohammed Tariq, 2013; Wikimedia Commons, CC BY-SA 4.0.

करेंसी
आधुनिक मुद्रा सोने, चाँदी या ताँबे से नहीं बनी, और अनाज या पशुओं की तरह रोज़ के काम की चीज़ भी नहीं है। किताब कहती है: "आधुनिक मुद्रा का इस प्रकार का अपना कोई इस्तेमाल नहीं है।"
फिर भी वह विनिमय का माध्यम इसलिए है, क्योंकि देश की सरकार उसे प्राधिकृत करती है।
"भारत में भारतीय रिज़र्व बैंक केंद्रीय सरकार की तरफ से करेंसी नोट जारी करता है।" किसी और व्यक्ति या संस्था को मुद्रा जारी करने की इजाज़त नहीं है।
कानून रुपये को वैधता देता है: "भारत में कोई व्यक्ति कानूनी तौर पर रुपयों में अदायगी को अस्वीकार नहीं कर सकता।"
माँग जमा
लोगों को रोज़ के खर्च के लिए थोड़ी ही करेंसी चाहिए। महीने के आख़िर में वेतन पाने वाले मज़दूरों के पास अतिरिक्त नकद होता है, जिसे वे बैंक में अपने नाम का खाता खोलकर जमा कर देते हैं।
बैंक इस जमा पर सूद देता है, पैसा सुरक्षित रहता है, और ज़रूरत पर निकाला जा सकता है।
क्योंकि यह जमा माँगने पर निकाला जा सकता है, इसे माँग जमा कहते हैं। इसके बदले चैक लिखकर बिना नकद भुगतान हो सकता है, इसलिए आधुनिक अर्थव्यवस्था में माँग जमा भी मुद्रा है।
करेंसी और माँग जमा, आमने-सामने
| करेंसी | माँग जमा | |
|---|---|---|
| रूप | कागज़ के नोट और सिक्के | बैंक खाते में जमा पैसा |
| कौन जारी करता है / कहाँ रहता है | भारतीय रिज़र्व बैंक, केंद्रीय सरकार की तरफ़ से | बैंक में, खाताधारक के नाम से |
| भुगतान कैसे | नकद देकर | चैक से, बिना नकद |
नोट पर लिखा वचन
"मैं धारक को दस रुपये अदा करने का वचन देता हूँ"
यह वचन नोट पर भारतीय रिज़र्व बैंक के गवर्नर के हस्ताक्षर के साथ छपा होता है, और साथ में लिखा होता है कि केंद्र सरकार इसकी गारंटी देती है। यानी कागज़ का यह टुकड़ा इसलिए मूल्यवान है कि उसके पीछे सरकार और कानून खड़े हैं।
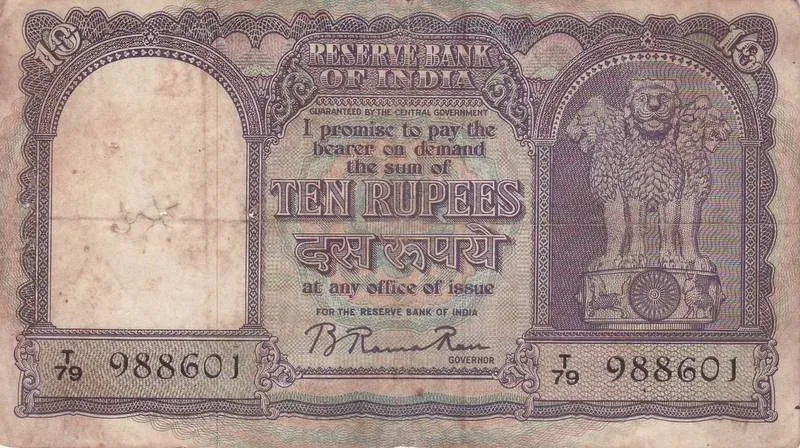
दस रुपये का नोट, 1949: यही वचन अंग्रेज़ी में: "I promise to pay the bearer on demand the sum of TEN RUPEES"। ऊपर "GUARANTEED BY THE CENTRAL GOVERNMENT", नीचे गवर्नर बी. रामा राव के हस्ताक्षर।
Reserve Bank of India, 1949; Wikimedia Commons, public domain.


चैक द्वारा भुगतान
- सलीम चैक लिखता हैजूता निर्माता एम. सलीम को चमड़ा आपूर्तिकर्ता को भुगतान करना है। वह एक निश्चित रकम का चैक लिखता है।
- चैक: बैंक के लिए आदेशचैक बैंक को आदेश है कि उसके खाते से चैक पर लिखे नाम वाले व्यक्ति को वह रकम दी जाए।
- आपूर्तिकर्ता चैक जमा करता हैचमड़ा आपूर्तिकर्ता चैक ले जाकर अपने बैंक खाते में जमा कर देता है।
- धन एक खाते से दूसरे मेंकुछ दिनों में धन एक बैंक खाते से दूसरे बैंक खाते में चला जाता है। लेन-देन बिना नकद के पूरा हो गया।
आओ–इन पर विचार करें
1एम. सलीम भुगतान के लिए 20,000 रु. नकद निकालना चाहते हैं। इसके लिए वह चैक कैसे लिखेंगे?
जवाब देखिए
- पृ. 41 के नमूना चैक के खाने देखिए। सलीम तारीख़ लिखेंगे; जिसे भुगतान होना है, उसके नाम की जगह अपना नाम लिखेंगे, क्योंकि नकद उन्हें ख़ुद चाहिए; रकम शब्दों में (बीस हज़ार रुपये) और अंकों में (20,000) लिखेंगे; और खाताधारक के रूप में हस्ताक्षर करेंगे। फिर यह चैक अपने बैंक में देकर अपने खाते से नकद लेंगे।
2सही उत्तर पर निशान लगाएँ:
- अ
सलीम और प्रेम के बीच लेन-देन के बाद
। सलीम ने प्रेम के नाम चैक लिखा है (पृ. 41 का नमूना चैक), इसलिए रकम सलीम के खाते से निकलकर प्रेम के खाते में जाती है।
जवाब देखिए
- (ख)। सलीम ने प्रेम के नाम चैक लिखा है (पृ. 41 का नमूना चैक), इसलिए रकम सलीम के खाते से निकलकर प्रेम के खाते में जाती है।
3माँग जमा को मुद्रा क्यों समझा जाता है?
जवाब देखिए
- माँग जमा को माँगने पर निकाला जा सकता है, और उसके बदले चैक लिखकर बिना नकद सीधा भुगतान हो सकता है। लोग इसे करेंसी की तरह ही भुगतान का माध्यम स्वीकार करते हैं, यानी इसमें मुद्रा का ज़रूरी लक्षण, विनिमय का माध्यम होना, मिलता है (पृ. 41)।
Checkpoint✓ Stop complete
1भारत में करेंसी नोट कौन जारी करता है?
कानून के अनुसार किसी और व्यक्ति या संस्था को मुद्रा जारी करने की इजाज़त नहीं है।
2माँग जमा को मुद्रा क्यों माना जाता है?
माँग जमा माँगने पर निकाली जा सकती है और चैक से सीधा भुगतान होता है, यानी वह भी विनिमय का माध्यम है।
3चैक क्या है?
चैक भुगतान का आदेश है; मुद्रा तो खाते में रखी माँग जमा है।
3बैंक क्या करते हैं
इस पड़ाव का सवालपृ. 42
लोगों का जमा किया पैसा बैंक में पड़ा रहता है, या उससे कुछ और होता है?
पिछली बात से कड़ी पड़ाव 2 में माँग जमा भी मुद्रा निकली। अब देखिए कि बैंक उस जमा का क्या करते हैं।
थोड़ा नकद, बाकी ऋण में: आजकल भारत में बैंक जमा का केवल 5 प्रतिशत हिस्सा नकद के रूप में अपने पास रखते हैं। यह काफ़ी है, क्योंकि किसी एक दिन केवल कुछ जमाकर्ता ही नकद निकालने आते हैं।
किताब के शब्दों में: "बैंक जमा राशि के एक बड़े भाग को ऋण देने के लिए इस्तेमाल करते हैं।" इस तरह बैंक जमाकर्ताओं (जिनके पास अतिरिक्त राशि है) और कर्ज़दारों (जिन्हें राशि चाहिए) के बीच मध्यस्थता करते हैं।
किताब का सवाल
पृ. 42: अगर सभी जमाकर्ता एक ही समय में अपनी धन राशि की माँग करने बैंक पहुँच जाएँ तो क्या होगा?
जवाब देखिए
- बैंक सबको एक साथ पैसा नहीं दे पाएगा, क्योंकि वह जमा का केवल 5 प्रतिशत नकद रखता है और बड़ा भाग ऋण में दे चुका होता है। बैंक का काम इसी भरोसे पर चलता है कि किसी एक दिन केवल कुछ जमाकर्ता ही नकद निकालने आते हैं।
Checkpoint✓ Stop complete
1भारत में बैंक अपनी जमा का कितना हिस्सा नकद रखते हैं?
केवल 5 प्रतिशत नकद; बड़े भाग से ऋण देते हैं।
2बैंकों की आय का प्रमुख स्रोत क्या है?
बैंक ऋण पर ज़्यादा ब्याज लेते हैं और जमा पर कम देते हैं; यही अंतर उनकी आय है।
3थोड़ा-सा नकद रखना बैंक के लिए काफ़ी क्यों है?
सब जमाकर्ता एक साथ नहीं आते, इसलिए थोड़ा नकद काफ़ी है।
4साख की दो स्थितियाँ
इस पड़ाव का सवालपृ. 43–44
ऋण किसी की हालत सुधारता है और किसी की बिगाड़ता है। फ़र्क़ किस बात से पड़ता है?
पिछली बात से कड़ी पड़ाव 3 में बैंक जमा से ऋण देते दिखे। अब दो लोगों की कहानी में देखिए कि ऋण का असर क्या होता है।
ऋण (उधार) एक सहमति है, जिसमें उधार देने वाला कर्ज़दार को धन, वस्तुएँ या सेवाएँ देता है और बदले में भविष्य में भुगतान का वादा लेता है। किताब दो उदाहरणों से दिखाती है कि ऋण की भूमिका क्या होती है।
दो लोग, दो नतीजे
सलीम: त्यौहार का मौसम
- बड़ा ऑर्डरत्यौहार के मौसम के लिए 3000 जोड़ी जूतों का ऑर्डर, एक महीने में पूरा करना है।
- दो जगह से उधारअतिरिक्त मज़दूर और कच्चे माल के लिए पैसा चाहिए। ऋण के दो स्रोत: चमड़ा व्यापारी से चमड़ा अभी, भुगतान बाद में; और बड़े व्यापारी से 1000 जूतों का अग्रिम भुगतान, नकद।
- ऑर्डर पूरा, उधार चुकताऑर्डर समय पर पूरा हुआ, अच्छा-खासा लाभ हुआ, उधार भी चुका दिया।
"इस प्रकार ऋण एक महत्त्वपूर्ण तथा सकारात्मक भूमिका अदा करता है।"
स्वप्ना: मूँगफली की खेती
- साहूकार से ऋण3 एकड़ में मूँगफली। खेती के खर्च के लिए साहूकार से ऋण, इस उम्मीद में कि फसल तैयार होने पर चुका देगी।
- फसल बर्बादकीटनाशकों के हमले से फसल बर्बाद हो गई; महँगी दवाइयाँ छिड़कने पर भी नहीं बची।
- ज़मीन बेचनी पड़ीकर्ज़ बड़ा होता गया, और आख़िर ज़मीन का कुछ हिस्सा बेचना पड़ा। इसे कर्ज–ज़ाल कहते हैं।
"इस मामले में ऋण कर्जदार को ऐसी परिस्थिति में धकेल देता है, जहाँ से बाहर निकलना काफी कष्टदायक होता है।"
गाँव में ऋण की ज़रूरत
ग्रामीण क्षेत्रों में साख की मुख्य माँग फसल उगाने के लिए होती है: बीज, खाद, कीटनाशक दवाएँ, पानी, बिजली, उपकरणों की मरम्मत। इन आगतों की ख़रीद और फसल की बिक्री के बीच कम से कम 3–4 महीने का अंतराल होता है। किसान ऋतु के आरंभ में उधार लेते हैं और फसल के बाद लौटाते हैं, यानी अदायगी मुख्यतः फसल की कमाई पर टिकी है।
सबसे ज़रूरी बात
"ऋण उपयोगी होगा या नहीं, यह परिस्थिति के खतरों और हानि होने पर प्राप्त सहयोग की संभावना पर निर्भर करता है।"
फसल बर्बाद होने पर स्वप्ना ऋण नहीं चुका पाई।
आओ–इन पर विचार करें
1निम्नलिखित तालिका की पूर्ति कीजिए।
| सलीम | स्वप्ना | |
|---|---|---|
| उन्हें ऋण की आवश्यकता क्यों पड़ी? | …… | …… |
| जोखिम क्या था? | …… | …… |
| परिणाम क्या हुए? | …… | …… |
जवाब देखिए
| सलीम | स्वप्ना | |
|---|---|---|
| उन्हें ऋण की आवश्यकता क्यों पड़ी? | 3000 जोड़ी जूतों का ऑर्डर एक महीने में पूरा करने के लिए अतिरिक्त मज़दूर और कच्चा माल | 3 एकड़ में मूँगफली की खेती का खर्च |
| जोखिम क्या था? | ऑर्डर समय पर पूरा न होता तो लाभ न होता और उधार चुकाना मुश्किल होता | फसल बर्बाद होने का; अदायगी फसल की कमाई पर टिकी थी |
| परिणाम क्या हुए? | समय पर जूते पहुँचाए, अच्छा-खासा लाभ हुआ, उधार चुका दिया | फसल बर्बाद, कर्ज़ बढ़ा, ज़मीन का हिस्सा बेचना पड़ा |
2मान लीजिए, सलीम को व्यापारियों से ऑर्डर मिलते रहते हैं। 6 साल बाद उसकी स्थिति क्या होगी?
एक संभावित जवाब देखिए
- ऑर्डर मिलते रहें और वह समय पर पूरे करता रहे, तो ऋण से हर बार कार्यशील पूँजी मिलेगी, लाभ होगा और उधार चुकता रहेगा। 6 साल में उसकी कमाई और बचत बढ़ेगी, और वह अपना काम बढ़ा सकता है।
3कौन से कारण हैं, जो स्वप्ना की स्थिति को जोखिम भरा बनाते हैं? निम्नलिखित कारकों की चर्चा कीजिए: कीटनाशक दवाइयाँ, साहूकारों की भूमिका, मौसम।
जवाब देखिए
- कीटनाशक दवाइयाँ: फसल पर कीटनाशकों का हमला हुआ; महँगी दवाइयाँ छिड़कने पर भी फ़र्क नहीं पड़ा, उल्टे खर्च बढ़ गया।
- साहूकारों की भूमिका: ऋण साहूकार से था; न चुकने पर कर्ज़ साल भर में बड़ी रकम बन गया, और आख़िर ज़मीन का हिस्सा बेचना पड़ा।
- मौसम: खेती की कमाई फसल पर टिकी है; फसल ख़राब हुई या कम रही, तो अदायगी नहीं होती, जैसा स्वप्ना के साथ हुआ।
Checkpoint✓ Stop complete
1सलीम के मामले में ऋण की भूमिका कैसी रही?
किताब के शब्दों में, ऋण ने महत्त्वपूर्ण तथा सकारात्मक भूमिका अदा की।
2स्वप्ना कर्ज–ज़ाल में क्यों फँसी?
फसल बर्बाद होने से अदायगी नहीं हो पाई; अगले साल की कमाई भी पुराना ऋण चुकाने के लिए काफ़ी नहीं थी, और ऋण बढ़ता गया।
3खेती में आगतें ख़रीदने और फसल बिकने के बीच कम से कम कितना अंतराल होता है?
इसीलिए किसान ऋतु के आरंभ में उधार लेते हैं और फसल के बाद लौटाते हैं।
5ऋण की शर्तें
इस पड़ाव का सवालपृ. 44–45
ऋण देते समय उधारदाता और कर्ज़दार कौन-कौन सी बातें तय करते हैं?
पिछली बात से कड़ी पड़ाव 4 में ऋण का असर देखा। अब देखिए कि हर ऋण समझौते में कौन-सी चार बातें तय होती हैं।
हर ऋण समझौते में चार बातें तय होती हैं। इन्हें मिलाकर ऋण की शर्तें कहते हैं। ये शर्तें एक ऋण व्यवस्था से दूसरी में बहुत बदल जाती हैं, और उधारदाता और कर्ज़दार की प्रकृति पर भी निर्भर करती हैं।
- ब्याज दर
- कर्ज़दार मूल रकम के साथ यह ब्याज चुकाता है।
- समर्थक ऋणाधार
- कर्ज़दार की कोई संपत्ति, जैसे भूमि, इमारत, गाड़ी, पशु, बैंकों में जमा पूँजी, जो ऋण चुकने तक गारंटी रहती है। कर्ज़दार उधार न लौटा पाए, तो उधारदाता को यह संपत्ति बेचकर भुगतान लेने का अधिकार होता है।
- आवश्यक कागज़ात
- जैसे नौकरी और वेतन का रिकार्ड।
- भुगतान के तरीके
- जैसे मासिक किश्तें, या फसल के बाद एक साथ।
भारतीय रिज़र्व बैंक की दो छोटी फ़िल्में
आओ–इन पर विचार करें
1उधारदाता उधार देते समय समर्थक ऋणाधार की माँग क्यों करता है?
जवाब देखिए
- ताकि ऋण लौटने की गारंटी रहे। कर्ज़दार उधार न लौटा पाए, तो उधारदाता को ऋणाधार (भूमि, इमारत, गाड़ी, पशु, बैंकों में जमा पूँजी) बेचकर अपना पैसा वसूलने का अधिकार होता है (पृ. 44)।
2हमारे देश की एक बहुत बड़ी आबादी निर्धन है। क्या यह उनके कर्ज लेने की क्षमता को प्रभावित करती है?
जवाब देखिए
- हाँ। गरीबों के पास ऋणाधार लायक संपत्ति और ज़रूरी कागज़ात नहीं होते, इसलिए बैंक उन्हें ऋण नहीं देते। उन्हें साहूकारों जैसे अनौपचारिक स्रोतों पर निर्भर रहना पड़ता है, जहाँ ब्याज बहुत ऊँचा है और ऋण–जाल का ख़तरा है (पृ. 49–50)।
3कोष्ठक में दिए गए सही विकल्पों का चयन कर रिक्त स्थानों की पूर्ति करें: ऋण लेते समय कर्जदार आसान ऋण शर्तों को देखता है। इसका अर्थ है
…… ब्याज दर
निम्न ब्याज दर: कम ब्याज, तो लौटाने का बोझ कम।
…… अदायगी की शर्तें
आसान अदायगी की शर्तें: लौटाने का तरीका और समय कर्ज़दार के बस में हो।
…… समर्थक ऋणाधार एवं आवश्यक कागज़ात
कम समर्थक ऋणाधार एवं आवश्यक कागज़ात: ऋण लेना आसान हो।
जवाब देखिए
- निम्न ब्याज दर: कम ब्याज, तो लौटाने का बोझ कम।
- आसान अदायगी की शर्तें: लौटाने का तरीका और समय कर्ज़दार के बस में हो।
- कम समर्थक ऋणाधार एवं आवश्यक कागज़ात: ऋण लेना आसान हो।
आवास ऋण (पृ. 45): मेघा के आवास ऋण के विवरणों की पूर्ति कीजिए।
जवाब देखिए
| ऋण की बात | मेघा के ऋण में |
|---|---|
| ऋण राशि (रुपये में) | 5 लाख रुपये (5,00,000) |
| ऋण–अवधि | 10 साल |
| आवश्यक कागज़ात | नौकरी और वेतन संबंधी रिकार्ड |
| ब्याज दर | 12 प्रतिशत वार्षिक |
| अदायगी का स्वरूप | मासिक किश्तें |
| समर्थक ऋणाधार | नए घर के सभी कागज़, जो ब्याज समेत कर्ज़ लौटाने पर वापस मिलेंगे |
Checkpoint✓ Stop complete
1ऋण चुकने तक गारंटी के रूप में रखी गई कर्ज़दार की संपत्ति क्या कहलाती है?
जैसे भूमि, इमारत, गाड़ी, पशु, बैंकों में जमा पूँजी।
2मेघा के आवास ऋण की ब्याज दर क्या है?
मेघा: 5 लाख रुपये, 12 प्रतिशत वार्षिक, 10 साल, मासिक किश्तें।
3आसान ऋण शर्तों का अर्थ क्या है?
किताब का अभ्यास: निम्न ब्याज दर, आसान अदायगी की शर्तें, कम समर्थक ऋणाधार एवं आवश्यक कागज़ात।
6सोनपुर: एक गाँव में साख
इस पड़ाव का सवालपृ. 46–47
एक ही गाँव में किसी को सस्ता ऋण और किसी को महँगा ऋण क्यों मिलता है?
पिछली बात से कड़ी पड़ाव 5 की चार शर्तें अब एक गाँव के तीन लोगों के ऋण पर रखकर देखिए।
रोहित और रंजन ने 15 नवम्बर 2019 को अपने गाँव सोनपुर में लोगों से बात की। गाँव में सिंचाई की सुविधा है और आलू की फसल लगी है। तीन लोगों के ऋण देखिए।
श्यामलछोटा किसान, 1.5 एकड़ ज़मीन
- ऋण किससे
- पहले गाँव का महाजन; अब एक कृषि व्यापारी
- ब्याज
- महाजन: 5 प्रतिशत मासिक (60 प्रतिशत वार्षिक); व्यापारी: 3 प्रतिशत मासिक
- और शर्तें
- व्यापारी जुताई के समय आगतें उधार देता है, वापसी फसल पर; श्यामल को फसल उसी व्यापारी को बेचने का वादा करना पड़ता है।
अरुण7 एकड़ ज़मीन
- ऋण किससे
- बैंक
- ब्याज
- 8.5 प्रतिशत वार्षिक
- और शर्तें
- अगले तीन वर्षों में कभी भी लौटा सकता है; आलू शीत भंडार गृह में रखकर बैंक से नया ऋण लेना चाहता है।
रमाभूमिहीन कृषि मज़दूर
- ऋण किससे
- अपना मालिक, एक मध्यवर्गीय भूस्वामी
- ब्याज
- 5 प्रतिशत मासिक
- और शर्तें
- कर्ज़ भूस्वामी के यहाँ काम करके चुकाती है; पुराना चुकने से पहले नया लेना पड़ता है; अभी 5,000 रुपये बाकी।
व्यापारी की कमाई: फसल कटते समय कीमतें कम होती हैं। व्यापारी किसानों से सस्ते में फसल ख़रीदकर बाद में कीमत बढ़ने पर बेचता है और भारी मुनाफ़ा कमाता है।
रमा: साल में कई महीने उसके पास काम नहीं होता, इसलिए रोज़ के खर्च, बीमारी और समारोह के लिए भी कर्ज़ लेना पड़ता है। भूस्वामी अच्छा व्यवहार नहीं करता, फिर भी वह उसके लिए काम करती रहती है, ताकि ज़रूरत पर ऋण मिल सके। सोनपुर में भूमिहीन लोगों के लिए ऋण का एकमात्र स्रोत भूस्वामी-नियोक्ता ही है।
सहकारी समितियों से ऋण (पृ. 47)
बैंकों के अलावा ग्रामीण क्षेत्रों में सस्ते ऋण का दूसरा स्रोत सहकारी समितियाँ हैं। सोनपुर के पास के एक गाँव की कृषक सहकारी समिति के 2300 किसान सदस्य हैं।
यह सदस्यों से जमा लेती है, उसी जमा को ऋणाधार मानकर बैंक से बड़ा ऋण लेती है, और उससे सदस्यों को कर्ज़ देती है। एक ऋण लौटने पर कर्ज़ का अगला दौर शुरू होता है।
यह कृषि उपकरण ख़रीदने, खेती और कृषि व्यापार, मछली पकड़ने, घर बनाने और दूसरे खर्चों के लिए ऋण देती है।
आओ–इन पर विचार करें
1सोनपुर में ऋण के विभिन्न स्रोतों की सूची बनाइए।
जवाब देखिए
- गाँव का महाजन, कृषि व्यापारी, बैंक, भूस्वामी-नियोक्ता, और पास के गाँव की कृषक सहकारी समिति।
2ऊपर दिए हुए अनुच्छेदों में ऋण के विभिन्न प्रयोगों वाली पंक्तियों को रेखांकित कीजिए।
जवाब देखिए
- श्यामल: 1.5 एकड़ ज़मीन जोतने के लिए हर मौसम में उधार; व्यापारी से कृषि की आगतें।
- अरुण: खेती के लिए बैंक ऋण; आलू शीत भंडार गृह में रखकर नया ऋण।
- रमा: रोज़मर्रा के खर्च, अचानक बीमारी, परिवार के समारोह।
- कृषक सहकारी समिति: कृषि उपकरण ख़रीदना, खेती और कृषि व्यापार, मछली पकड़ना, घर बनाना और दूसरे खर्च।
3सोनपुर के छोटे किसान, मध्यम किसान और भूमिहीन कृषि मज़दूर के लिए ऋण की शर्तों की तुलना कीजिए।
जवाब देखिए
| छोटा किसान (श्यामल) | मध्यम किसान (अरुण) | भूमिहीन मज़दूर (रमा) | |
|---|---|---|---|
| स्रोत | कृषि व्यापारी (पहले महाजन) | बैंक | भूस्वामी-नियोक्ता |
| ब्याज दर | 3 प्रतिशत मासिक (महाजन का 5 प्रतिशत मासिक) | 8.5 प्रतिशत वार्षिक | 5 प्रतिशत मासिक |
| अदायगी | फसल तैयार होने पर | अगले तीन वर्षों में कभी भी | भूस्वामी के यहाँ काम करके |
| और बातें | फसल उसी व्यापारी को बेचने का वादा | आलू शीत भंडार गृह में रखकर बैंक से नया ऋण ले सकता है | नया ऋण पाने के लिए उसके यहाँ काम करते रहना |
- सबसे सस्ती और आसान शर्तें अरुण की हैं; सबसे कठिन रमा की।
4श्यामल की तुलना में अरुण को खेती से ज़्यादा आय क्यों होगी?
जवाब देखिए
- अरुण का ब्याज बहुत कम है (8.5 प्रतिशत वार्षिक, जबकि श्यामल का 3 प्रतिशत मासिक), और उसे तीन साल तक का समय मिलता है। वह उपज का कुछ हिस्सा बेचकर ऋण चुकाएगा और बाकी आलू शीत भंडार गृह में रखकर बैंक से नया ऋण ले सकता है। श्यामल को फसल उसी व्यापारी को कटाई के समय सस्ते दाम पर बेचनी पड़ती है। साथ ही अरुण के पास 7 एकड़ ज़मीन है, श्यामल के पास 1.5 एकड़।
5क्या सोनपुर के सभी लोगों को सस्ती ब्याज दरों पर कर्ज़ मिल सकता है? किन लोगों को मिल सकता है?
जवाब देखिए
- नहीं। अरुण सोनपुर के उन कुछ लोगों में से है जिन्हें खेती के लिए बैंक से ऋण मिला है (पृ. 46); बैंक समर्थक ऋणाधार माँगते हैं, जो हर किसी के पास नहीं होता (पृ. 47)। पास के गाँव की सहकारी समिति के सदस्य किसानों को भी सस्ता ऋण मिल सकता है। श्यामल जैसे छोटे किसान और रमा जैसे भूमिहीन मज़दूर महँगे अनौपचारिक ऋण पर निर्भर हैं।
6सही उत्तर पर निशान लगाइए:
- क
समय के साथ, रमा का ऋण:
बढ़ जाएगा। वह पुराना ऋण चुकाने से पहले नया लेती है, और ब्याज 5 प्रतिशत मासिक है।
- ख
अरुण सोनपुर के उन लोगों में से है जो बैंक से उधार लेते हैं क्योंकि:
बैंक समर्थक ऋणाधार की माँग करते हैं जो कि हर किसी के पास नहीं होती।
जवाब देखिए
- (क) बढ़ जाएगा। वह पुराना ऋण चुकाने से पहले नया लेती है, और ब्याज 5 प्रतिशत मासिक है।
- (ख) बैंक समर्थक ऋणाधार की माँग करते हैं जो कि हर किसी के पास नहीं होती।
7कुछ लोगों से बातचीत कीजिए, जिनसे आपको अपने क्षेत्र में ऋण प्रबंधों के बारे में कोई जानकारी मिले। अपनी बातचीत को रिकॉर्ड कीजिए। विभिन्न लोगों में ऋण की शर्तों में विभिन्नता को लिखिए।
एक संभावित जवाब देखिए
- यह आपका अपना सर्वे है, इसका कोई तय उत्तर नहीं। हर व्यक्ति से ऋण की चारों शर्तें पूछिए: ऋण किससे लिया, ब्याज दर कितनी, कोई ऋणाधार या कागज़ात दिए या नहीं, और लौटाने का तरीका क्या है। फिर सोनपुर की तालिका की तरह अपनी तालिका बनाइए और देखिए कि किसे सस्ता ऋण मिला, किसे महँगा, और क्यों।
Checkpoint✓ Stop complete
1महाजन का 5 प्रतिशत मासिक ब्याज साल भर में कितना बनता है?
5 × 12 = 60 प्रतिशत वार्षिक।
2सोनपुर में सबसे सस्ता ऋण किसे मिला?
अरुण: बैंक से 8.5 प्रतिशत वार्षिक, तीन वर्षों में कभी भी लौटाने की छूट।
3सोनपुर में भूमिहीन लोगों के लिए ऋण का एकमात्र स्रोत कौन है?
इसीलिए रमा बुरे व्यवहार के बावजूद भूस्वामी के यहाँ काम करती रहती है।
7औपचारिक और अनौपचारिक साख
इस पड़ाव का सवालपृ. 48–50
ऋण कितनी तरह के स्रोतों से आता है, और गरीब परिवार ज़्यादातर किससे ऋण लेते हैं?
पिछली बात से कड़ी सोनपुर में बैंक, सहकारी समिति, महाजन, व्यापारी और भूस्वामी, सब ऋण देते दिखे। अब इन्हें दो समूहों में बाँटिए।
ऋण के स्रोत दो तरह के हैं। औपचारिक: बैंक और सहकारी समितियाँ। अनौपचारिक: साहूकार, व्यापारी, मालिक, रिश्तेदार, दोस्त आदि।
भारतीय रिज़र्व बैंक औपचारिक स्रोतों पर नज़र रखता है। अनौपचारिक ऋणदाताओं पर ऐसी कोई नज़र नहीं।
ऋण औपचारिक है या अनौपचारिक?
उधार कौन दे रहा है?
- बैंक या सहकारी समितिपहले वर्ग में बैंकों और सहकारी समितियों से लिए कर्ज़ आते हैं।
- औपचारिक ऋणभारतीय रिज़र्व बैंक इन पर नज़र रखता है।
- साहूकार, व्यापारी, मालिक, रिश्तेदार, दोस्तअनौपचारिक उधारदाता।
- अनौपचारिक ऋणइनकी देखरेख करने वाली कोई संस्था नहीं। मनमानी ब्याज दर, और वसूली के नाजायज़ तरीकों पर कोई रोक नहीं।
आलेख 1: ग्रामीण भारत में ऋण के स्रोत, 2019 (पृ. 48)
औपचारिक 66%अनौपचारिक 34%
औपचारिक
- व्यावसायिक बैंक51%
- सहकारी समितियाँ/बैंक10%
- अन्य औपचारिक एजेंसियाँ5%
टुकड़े जोड़िए: 51 + 10 + 5 = 66 प्रतिशत
अनौपचारिक
- जमींदार1%
- साहूकार23%
- रिश्तेदार एवं मित्र7%
- अन्य अनौपचारिक एजेंसियाँ3%
टुकड़े जोड़िए: 1 + 23 + 7 + 3 = 34 प्रतिशत
ग्रामीण भारत में सबसे बड़ा स्रोत व्यावसायिक बैंक हैं, और उसके बाद साहूकार। ग्रामीण ऋण का एक-तिहाई से ज़्यादा हिस्सा अब भी अनौपचारिक स्रोतों से आता है।
ये आँकड़े राष्ट्रीय सांख्यिकी कार्यालय के अखिल भारतीय ऋण तथा निवेश सर्वेक्षण (77वाँ, 2019) से हैं।
भारतीय रिज़र्व बैंक की नज़र
- वह देखता है कि बैंक अपनी जमा का न्यूनतम नकद हिस्सा सचमुच अपने पास रख रहे हैं।
- वह देखता है कि बैंक सिर्फ़ लाभ कमाने वाले व्यवसायियों और व्यापारियों को नहीं, छोटे किसानों, छोटे उद्योगों और छोटे कर्ज़दारों को भी ऋण दे रहे हैं।
- बैंकों को समय-समय पर उसे बताना पड़ता है कि वे कितना ऋण, किनको, और किस ब्याज दर पर दे रहे हैं।
"अनौपचारिक क्षेत्रक में ऋणदाताओं की गतिविधियों की देखरेख करने वाली कोई संस्था नहीं है।"
वे मनमानी दरों पर ऋण दे सकते हैं, और उन्हें नाजायज़ तरीकों से पैसा वसूलने से कोई नहीं रोकता।
भारतीय रिज़र्व बैंक की एक छोटी फ़िल्म
अनौपचारिक ऋण महँगा क्यों पड़ता है
- ऊँची ब्याज दरअनौपचारिक क्षेत्रक के ज़्यादातर ऋणदाता औपचारिक ऋणदाताओं से कहीं अधिक ब्याज लेते हैं।
- आय का बड़ा हिस्सा ऋण चुकाने मेंकर्ज़दार के पास अपने लिए कम आय बचती है, जैसे सोनपुर के श्यामल के पास।
- चुकाने की रकम आय से भी ज़्यादाकुछ मामलों में ऊँची ब्याज दर के कारण ऐसा हो जाता है। ऋण का बोझ बढ़ता है, जैसे सोनपुर की रमा का।
- ऋण–जालव्यक्ति ऋण–जाल में फँस जाता है।
और जो लोग कर्ज़ लेकर अपना उद्यम शुरू करना चाहते हैं, वे ऊँची लागत देखकर पीछे हट सकते हैं।
"सस्ता और सामर्थ्य के अनुकूल कर्ज़ देश के विकास के लिए अति आवश्यक है।"
आलेख 2: शहरी परिवारों द्वारा लिए गए कुल ऋण में औपचारिक और अनौपचारिक हिस्सा (पृ. 49)
शहरों के गरीब परिवारों की 54 प्रतिशत ऋण ज़रूरतें अनौपचारिक स्रोतों से पूरी होती हैं, जबकि अमीर परिवारों के केवल 17 प्रतिशत; उनके 83 प्रतिशत ऋण औपचारिक स्रोतों से हैं। गाँवों में भी यही तस्वीर है: अमीर परिवार औपचारिक ऋणदाताओं से सस्ता ऋण ले रहे हैं, जबकि गरीब परिवारों को कर्ज़ के लिए बहुत सारा पैसा देना पड़ता है।
किताब के दो निष्कर्ष
औपचारिक ऋण बढ़े
आलेख 1 के अनुसार ग्रामीण ऋण का 66 प्रतिशत औपचारिक स्रोतों से आता है और बाकी 34 प्रतिशत अब भी अनौपचारिक स्रोतों से। अनौपचारिक स्रोतों की ब्याज दरें बहुत ऊँची हैं और ये आय बढ़ाने में कम ही मदद करते हैं। इसलिए बैंकों और सहकारी समितियों को अपनी गतिविधियाँ, ख़ासकर गाँवों में, बढ़ानी चाहिए।
औपचारिक ऋण सबको मिले
आज अमीर परिवार ही औपचारिक स्रोतों से ऋण पाते हैं और गरीब अनौपचारिक स्रोतों पर निर्भर हैं। औपचारिक ऋण का अधिक समान वितरण ज़रूरी है, ताकि गरीब परिवार भी सस्ते ऋण का फ़ायदा उठा सकें।
किताब के पाठ में यहाँ "केवल 50 प्रतिशत" छपा है, जो आलेख 1 के आँकड़ों से मेल नहीं खाता।
किताब का सवाल
पृ. 48 के चित्र में हल चलाता किसान पूछता है: लेकिन, बैंक हमारी उच्च आय क्यों चाहेगा?
एक संभावित जवाब देखिए
- बैंक को भरोसा चाहिए कि ऋण लौटेगा। इसलिए वह आय का सबूत (जैसे मेघा से नौकरी और वेतन का रिकार्ड, पृ. 45) और ऋणाधार माँगता है। जिसकी आय कम और अनिश्चित है, उसे बैंक जोखिम मानता है।
पृ. 48: आलेख 1 में देखिए: क्या अधिक ऋण औपचारिक क्षेत्रक से आ रहा है या अनौपचारिक क्षेत्रक से?
जवाब देखिए
- औपचारिक से। आलेख के औपचारिक टुकड़े (51 + 10 + 5) जोड़कर 66 प्रतिशत बनते हैं और अनौपचारिक (1 + 23 + 7 + 3) 34 प्रतिशत। अकेला सबसे बड़ा स्रोत व्यावसायिक बैंक (51) हैं, फिर साहूकार (23)।
आओ–इन पर विचार करें
1ऋण के औपचारिक और अनौपचारिक स्रोतों में क्या अन्तर है?
जवाब देखिए
| औपचारिक | अनौपचारिक | |
|---|---|---|
| कौन | बैंक, सहकारी समितियाँ | साहूकार, व्यापारी, मालिक, रिश्तेदार, दोस्त |
| देखरेख | भारतीय रिज़र्व बैंक नज़र रखता है | कोई संस्था नहीं |
| ब्याज | कम | कहीं अधिक, मनमाना |
| ऋणाधार, कागज़ात | चाहिए | अक्सर नहीं |
| किसे ज़्यादा मिलता है | अमीर परिवारों को | गरीब परिवार इन पर निर्भर |
2सभी लोगों के लिए यथोचित दरों पर ऋण क्यों उपलब्ध होना चाहिए?
जवाब देखिए
- ऊँची दरों पर आय का बड़ा हिस्सा ऋण चुकाने में चला जाता है और लोग ऋण–जाल में फँसते हैं। उचित दर पर ऋण मिले, तो लोग फसल उगा सकते हैं, कारोबार और छोटे उद्योग लगा सकते हैं, और उनकी आय बढ़ सकती है। सस्ता और सामर्थ्य के अनुकूल कर्ज़ देश के विकास के लिए अति आवश्यक है (पृ. 49)।
3क्या भारतीय रिज़र्व बैंक के जैसा कोई निरीक्षक होना चाहिए जो अनौपचारिक ऋणदाताओं की गतिविधियों पर नज़र रखे? उसका काम मुश्किल क्यों होगा?
एक संभावित जवाब देखिए
- हाँ, होना चाहिए, क्योंकि अभी अनौपचारिक ऋणदाता मनमानी दरों पर ऋण देते हैं और नाजायज़ तरीकों से वसूली कर सकते हैं (पृ. 48)। पर यह काम मुश्किल होगा: बहुत-से ऋण निजी पहचान पर दिए जाते हैं, और लेन-देन की लिखा-पढ़ी पूरी नहीं होती (पृ. 50–51), इसलिए जाँच का कोई रिकार्ड ही नहीं मिलता।
4आपकी समझ में गरीब परिवारों की तुलना में अमीर परिवारों के औपचारिक ऋणों का हिस्सा अधिक क्यों होता है?
एक संभावित जवाब देखिए
- बैंक ऋणाधार और कागज़ात माँगते हैं। अमीर परिवारों के पास ज़मीन, मकान, जमा पूँजी और नियमित आय के कागज़ होते हैं; गरीबों के पास नहीं (पृ. 44–45, 50)। इसलिए शहरों में अमीर परिवारों के 83 प्रतिशत ऋण औपचारिक हैं, जबकि गरीब परिवारों के केवल 46 प्रतिशत (आलेख 2, पृ. 49)।
Checkpoint✓ Stop complete
1सहकारी समिति ऋण का कौन-सा स्रोत है?
बैंक और सहकारी समितियाँ, दोनों औपचारिक स्रोत हैं।
2आलेख 1 (2019) में ग्रामीण ऋण का कितना हिस्सा औपचारिक स्रोतों से आता है?
51 + 10 + 5 = 66 प्रतिशत; अकेले व्यावसायिक बैंक 51 प्रतिशत।
3आलेख 2 में शहरों के गरीब परिवारों के ऋण का कितना हिस्सा अनौपचारिक स्रोतों से है?
गरीब: 46 औपचारिक, 54 अनौपचारिक; अमीर: 83 औपचारिक, केवल 17 अनौपचारिक।
8स्वयं सहायता समूह
इस पड़ाव का सवालपृ. 50–52
जिसके पास ऋणाधार नहीं, उसे बैंक से ऋण कैसे मिल सकता है?
पिछली बात से कड़ी पड़ाव 7 में देखा कि गरीब परिवार महँगे अनौपचारिक ऋण पर निर्भर हैं। अब देखिए कि मिलकर बचत करने से रास्ता कैसे खुलता है।
भारत के सभी ग्रामीण क्षेत्रों में बैंक नहीं हैं। जहाँ हैं, वहाँ भी बैंक से कर्ज़ लेना मुश्किल है, क्योंकि ऋणाधार और विशेष कागज़ात चाहिए। ऋणाधार का न होना गरीबों के बैंक से ऋण न ले पाने का एक प्रमुख कारण है।
साहूकार उन्हें निजी तौर पर जानते हैं और अक्सर बिना ऋणाधार भी ऋण दे देते हैं, पर ब्याज बहुत ऊँचा रखते हैं, लेन-देन की लिखा-पढ़ी पूरी नहीं करते और गरीब कर्ज़दारों को तंग करते हैं।
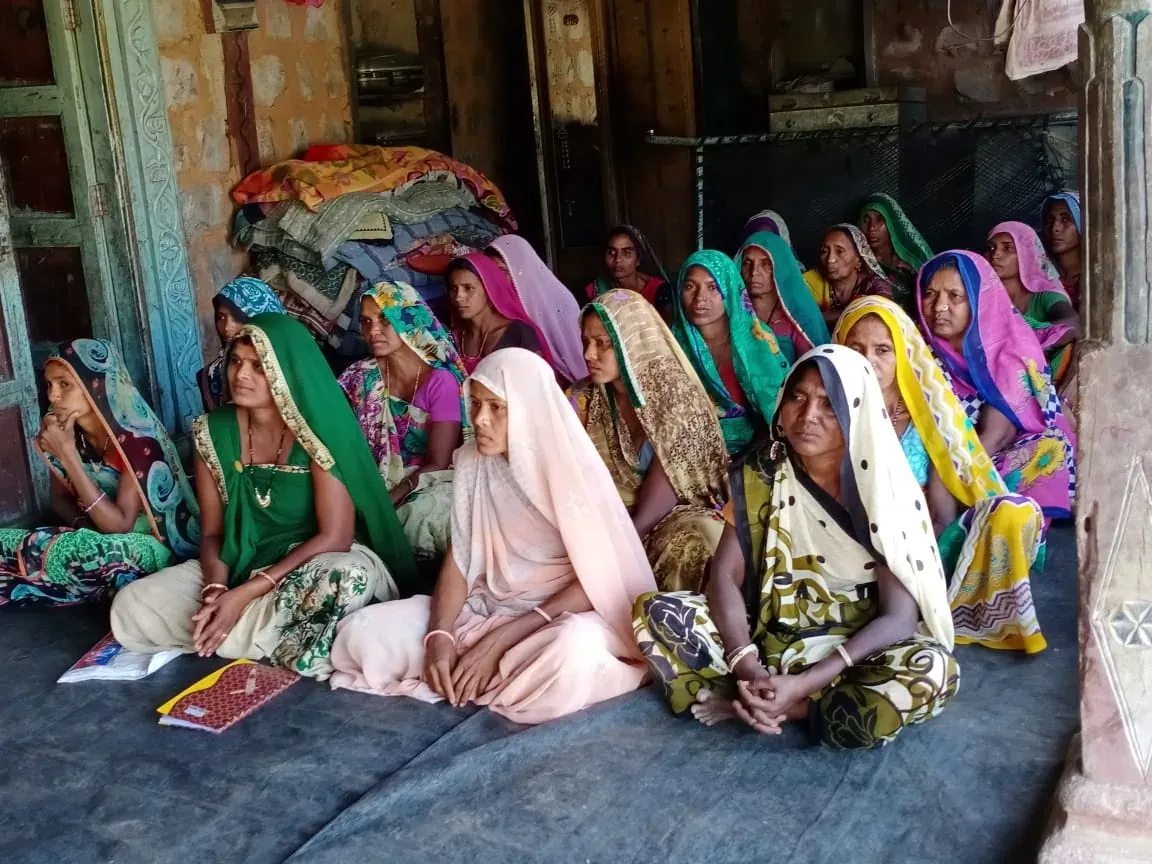
दाहोद, गुजरात, 2020: स्वयं सहायता समूह की महिलाएँ बैठक में। किताब के पृ. 51 का चित्र भी गुजरात की ऐसी ही बैठक का है। ऐसी नियमित बैठकें एक आम मंच भी बनती हैं, जहाँ स्वास्थ्य, पोषण और घरेलू हिंसा जैसे विषयों पर बात होती है।
Photograph by Arunavamandal30, 18 February 2020; Wikimedia Commons, CC BY-SA 4.0.

फ़ैसले सदस्य ख़ुद लेते हैं
बचत और ऋण के ज़्यादातर ज़रूरी निर्णय, जैसे ऋण का लक्ष्य, रकम, ब्याज दर और लौटाने की अवधि, समूह के सदस्य तय करते हैं।
ज़िम्मेदारी समूह की
एक भी सदस्य ऋण न लौटाए, तो बाकी सदस्य इसे गंभीरता से लेते हैं। इसी कारण बैंक बिना ऋणाधार के भी संगठित गरीब महिलाओं को ऋण देने को तैयार हो जाते हैं।
फ़ायदे
ऋणाधार की कमी की समस्या दूर होती है; समय पर, उचित ब्याज दर पर ऋण मिलता है; ग्रामीण गरीब संगठित होते हैं; महिलाएँ आर्थिक रूप से स्वावलंबी बनती हैं; और नियमित बैठकों में स्वास्थ्य, पोषण, घरेलू हिंसा जैसे सामाजिक मुद्दों पर चर्चा का मंच मिलता है।
बांग्लादेश का ग्रामीण बैंक (पृ. 52)
इसने गरीबों की ऋण ज़रूरतें उचित ब्याज दरों पर पूरी करने में बड़ी सफलता पाई है। इसकी शुरुआत 1970 के दशक में छोटे पैमाने पर हुई। 2018 में इसके 90 लाख से ज़्यादा सदस्य थे, जो बांग्लादेश के 81,600 गाँवों में फैले थे।
इससे ऋण लेने वाली ज़्यादातर महिलाएँ समाज के गरीब तबके से हैं। उन्होंने दिखाया कि गरीब महिलाएँ भरोसेमंद कर्ज़दार हैं और छोटी आय वाली गतिविधियाँ सफलता से शुरू करके चला सकती हैं।
हिंदी छपी किताब में '1970 में' और '9 लाख' छपा है; अंग्रेज़ी संस्करण में 1970s और 9 million, यानी 90 लाख।
प्रो. मोहम्मद युनूस
ग्रामीण बैंक के संस्थापक प्रो. मोहम्मद युनूस को 2006 में शांति का नोबेल पुरस्कार मिला। उनके शब्द:
"अगर गरीब लोगों को सही और उचित शर्तों पर ऋण उपलब्ध कराया जा सकता है, तो लाखों छोटे लोग अपनी लाखों छोटी–छोटी गतिविधियों के ज़रिए विकास का सबसे बड़ा चमत्कार कर सकते हैं।"
किताब का सवाल
पृ. 50 के चित्र में रजाई सिलता मज़दूर पूछता है: क्या आप मानते हैं कि बैंक मुझे ऋण देगा?
जवाब देखिए
- अकेले उसे शायद नहीं, क्योंकि उसके पास न ऋणाधार है, न नियमित आय के कागज़ (पृ. 50)। पर अगर वह अपने जैसे लोगों के साथ स्वयं सहायता समूह बनाकर नियमित बचत करे, तो एक-दो साल बाद समूह के नाम पर बैंक से बिना ऋणाधार ऋण मिल सकता है (पृ. 51)।
Checkpoint✓ Stop complete
1स्वयं सहायता समूह में आम तौर पर कितने सदस्य होते हैं?
15–20 पड़ोसी, ख़ासकर गरीब महिलाएँ, नियमित मिलकर बचत करते हैं।
2बैंक बिना ऋणाधार के समूह को ऋण देने को क्यों तैयार हो जाते हैं?
एक भी सदस्य ऋण न लौटाए, तो बाकी सदस्य इसे गंभीरता से लेते हैं।
3समूह में बचत और ऋण के ज़्यादातर फ़ैसले कौन लेता है?
ऋण का लक्ष्य, रकम, ब्याज दर और लौटाने की अवधि सदस्य तय करते हैं।
9सार
इस पड़ाव का सवालपृ. 52
पूरे अध्याय से कौन-सी बातें याद रखनी हैं?
पिछली बात से कड़ी आठ पड़ावों में मुद्रा और साख की बातें आईं। अब उन्हें एक साथ दोहराइए।
अध्याय का सार: मुद्रा के आधुनिक रूप, करेंसी और माँग जमा, बैंक प्रणाली से जुड़े हैं। बैंक जमाकर्ताओं और कर्ज़दारों के बीच की कड़ी हैं। ऋण किसी की आय बढ़ाता है और किसी को कर्ज–ज़ाल में फँसा देता है। औपचारिक और अनौपचारिक स्रोतों की शर्तें बहुत अलग हैं; आज अमीर परिवार सस्ता औपचारिक ऋण पाते हैं और गरीब महँगे अनौपचारिक ऋण पर निर्भर हैं।
मुद्रा
विनिमय का माध्यम; आज करेंसी और माँग जमा।
बैंक
जमा का केवल 5 प्रतिशत नकद; बड़े भाग से ऋण।
ऋण की शर्तें
ब्याज दर, समर्थक ऋणाधार, आवश्यक कागज़ात, भुगतान के तरीके।
आगे के दो कदम
औपचारिक ऋण बढ़े, और उसमें गरीबों का हिस्सा बढ़े।
Checkpoint✓ Stop complete
1मुद्रा के आधुनिक रूप कौन-से हैं?
करेंसी (कागज़ के नोट और सिक्के) और बैंकों में माँग जमा।
2आज सस्ता औपचारिक ऋण ज़्यादातर किसे मिलता है?
अमीर परिवार औपचारिक स्रोतों से ऋण पाते हैं; गरीब अनौपचारिक स्रोतों पर निर्भर हैं।
3किताब के अनुसार आगे के दो कदम क्या हैं?
ज़्यादा औपचारिक ऋण, और उसका अधिक समान वितरण, ताकि गरीब भी सस्ते ऋण का फ़ायदा उठा सकें।
अअभ्यास
पृ. 52–53 · जहाँ विकल्प दिए हैं, वहाँ सही विकल्प दबाइए; कारण वहीं खुल जाएगा। बाकी उत्तर पहले ख़ुद सोचिए, फिर खोलकर मिलाइए।
प्रश्नावली
1जोखिम वाली परिस्थितियों में ऋण कर्ज़दार के लिए और समस्याएँ खड़ी कर सकता है। स्पष्ट कीजिए।
जवाब देखिए
- ऋण उपयोगी होगा या नहीं, यह परिस्थिति के खतरों और हानि होने पर मिलने वाले सहारे पर निर्भर करता है।
- स्वप्ना (पृ. 43–44) ने मूँगफली की खेती के लिए साहूकार से ऋण लिया। कीटनाशकों के हमले से फसल बर्बाद हो गई, कर्ज़ नहीं चुका और साल भर में बड़ी रकम बन गया। अगले साल फसल सामान्य रही, फिर भी कर्ज़ नहीं चुका, और उसे ज़मीन का कुछ हिस्सा बेचना पड़ा। ऋण ने कमाई बढ़ाने के बजाय उसकी स्थिति बदतर कर दी। इसे कर्ज–ज़ाल कहते हैं।
- खेती में अदायगी फसल की कमाई पर टिकी होती है, इसलिए फसल का जोखिम सीधे कर्ज़दार पर आता है। ऊँचे ब्याज वाला अनौपचारिक ऋण यह ख़तरा और बढ़ा देता है, जैसे सोनपुर की रमा, जिसका ऋण बढ़ता जाता है (पृ. 49)।
2मुद्रा आवश्यकताओं के दोहरे संयोग की समस्या को किस तरह सुलझाती है? अपनी ओर से उदाहरण देकर समझाइए।
एक संभावित जवाब देखिए
- वस्तु विनिमय में दोनों पक्षों को एक-दूसरे की वस्तु चाहिए, यानी आवश्यकताओं का दोहरा संयोग। मान लीजिए एक कुम्हार घड़े देकर चावल लेना चाहता है। उसे ऐसा किसान ढूँढना होगा जिसके पास चावल भी हो और जिसे घड़े भी चाहिए; ऐसा मिलना मुश्किल है। मुद्रा हो तो कुम्हार घड़े किसी को भी बेचकर मुद्रा ले लेता है, और उस मुद्रा से किसी भी दुकानदार से चावल ख़रीद लेता है। मुद्रा बीच की कड़ी का काम करती है, इसलिए दोहरे संयोग की ज़रूरत ख़त्म हो जाती है। इसी कारण मुद्रा को विनिमय का माध्यम कहते हैं (पृ. 39–40)।
3अतिरिक्त मुद्रा वाले लोगों और ज़रूरतमंद लोगों के बीच बैंक किस तरह मध्यस्थता करते हैं?
जवाब देखिए
- जिन लोगों के पास अतिरिक्त धन है (जमाकर्ता), वे उसे बैंक में जमा करते हैं और ब्याज पाते हैं। बैंक इस जमा का केवल 5 प्रतिशत नकद रखते हैं, क्योंकि एक दिन में थोड़े ही जमाकर्ता पैसा निकालने आते हैं। जमा के बड़े भाग से बैंक उन लोगों (कर्ज़दारों) को ऋण देते हैं जिन्हें धन चाहिए। बैंक ऋण पर ज़्यादा ब्याज लेते हैं और जमा पर कम देते हैं; यह अंतर बैंकों की आय का प्रमुख स्रोत है। इस तरह बैंक दोनों के बीच की कड़ी बनते हैं (पृ. 42)।
410 रुपये के नोट को देखिए। इसके ऊपर क्या लिखा है? क्या आप इस कथन की व्याख्या कर सकते हैं?
जवाब देखिए
- नोट पर भारतीय रिज़र्व बैंक के गवर्नर के हस्ताक्षर के साथ यह वचन छपा होता है: "मैं धारक को दस रुपये अदा करने का वचन देता हूँ"। साथ में लिखा होता है कि केंद्र सरकार इसकी गारंटी देती है। इस वचन का मतलब है कि नोट रखने वाले के प्रति रिज़र्व बैंक की देनदारी है।
- भारत में भारतीय रिज़र्व बैंक केंद्रीय सरकार की तरफ़ से करेंसी नोट जारी करता है; कानून किसी दूसरे व्यक्ति या संस्था को मुद्रा जारी करने की इजाज़त नहीं देता।
- नोट का अपना कोई इस्तेमाल नहीं है; वह विनिमय का माध्यम इसलिए है क्योंकि सरकार उसे प्राधिकृत करती है।
- कानून रुपये को वैधता देता है: भारत में कोई व्यक्ति रुपयों में अदायगी को कानूनी तौर पर अस्वीकार नहीं कर सकता। यानी कागज़ का यह टुकड़ा इसलिए मूल्यवान है कि उसके पीछे सरकार और कानून खड़े हैं (पृ. 40)।
5हमें भारत में ऋण के औपचारिक स्रोतों को बढ़ाने की क्यों ज़रूरत है?
जवाब देखिए
- अनौपचारिक ऋणदाता कहीं अधिक ब्याज लेते हैं, इसलिए कर्ज़दार की आय का बड़ा हिस्सा ऋण चुकाने में चला जाता है।
- कभी चुकाने की रकम आय से भी बढ़ जाती है और व्यक्ति ऋण–जाल में फँस जाता है; ऊँची लागत देखकर लोग नया उद्यम शुरू करने से भी पीछे हट सकते हैं।
- अनौपचारिक ऋणदाताओं की देखरेख करने वाली कोई संस्था नहीं; वे मनमानी दरें और नाजायज़ तरीके अपना सकते हैं। औपचारिक स्रोतों पर भारतीय रिज़र्व बैंक नज़र रखता है।
- औपचारिक स्रोत अभी भी ग्रामीण परिवारों की सारी ऋण ज़रूरतें पूरी नहीं कर पाते; आलेख 1 (2019) में एक-तिहाई से ज़्यादा ग्रामीण ऋण अनौपचारिक स्रोतों से है।
- सस्ता और सामर्थ्य के अनुकूल कर्ज़ देश के विकास के लिए अति आवश्यक है: इससे लोग फसल उगा सकते हैं, कारोबार और छोटे उद्योग लगा सकते हैं, और आय बढ़ा सकते हैं (पृ. 48–50)।
6गरीबों के लिए स्वयं सहायता समूहों के संगठनों के पीछे मूल विचार क्या हैं? अपने शब्दों में व्याख्या कीजिए।
जवाब देखिए
- गरीबों के पास ऋणाधार नहीं होता, इसलिए बैंक उन्हें ऋण नहीं देते और वे महँगे साहूकारों पर निर्भर रहते हैं। स्वयं सहायता समूह इसी का हल है (पृ. 50–51):
- ग्रामीण गरीबों, ख़ासकर महिलाओं, के 15–20 पड़ोसियों के छोटे समूह बनाना, जो नियमित बचत करें।
- उसी बचत से सदस्यों को साहूकार से कम ब्याज पर छोटे कर्ज़ देना।
- एक या दो वर्ष नियमित बचत के बाद समूह के नाम पर बैंक से ऋण दिलाना, बिना ऋणाधार के, क्योंकि लौटाने की ज़िम्मेदारी पूरे समूह की होती है।
- ऋण से सदस्यों के लिए स्वरोज़गार के अवसर बनाना; फ़ैसले सदस्य ख़ुद लें।
- गरीबों को संगठित करना, महिलाओं को आर्थिक रूप से स्वावलंबी बनाना, और स्वास्थ्य, पोषण, घरेलू हिंसा जैसे मुद्दों पर चर्चा का मंच देना।
7क्या कारण हैं कि बैंक कुछ कर्ज़दारों को कर्ज़ देने के लिए तैयार नहीं होते?
जवाब देखिए
- ऋणाधार नहीं: बैंक समर्थक ऋणाधार माँगते हैं, जो हर किसी के पास नहीं होता (पृ. 47)। ऋणाधार की अनुपलब्धता ही गरीबों के बैंक से ऋण न ले पाने का प्रमुख कारण है (पृ. 50)।
- कागज़ात नहीं: बैंक आवश्यक कागज़ात माँगते हैं, जैसे मेघा से नौकरी और वेतन का रिकार्ड (पृ. 45)। अनियमित काम वालों के पास ऐसे कागज़ नहीं होते।
- अदायगी का भरोसा नहीं: बैंक को भरोसा चाहिए कि ऋण लौटेगा। जिनकी आय अनिश्चित है, जैसे छोटे किसान जिनकी अदायगी फसल पर टिकी है (पृ. 44), उनमें बैंक को जोखिम दिखता है।
8भारतीय रिज़र्व बैंक अन्य बैंकों की गतिविधियों पर किस तरह नज़र रखता है? यह ज़रूरी क्यों है?
जवाब देखिए
- कैसे (पृ. 48): वह देखता है कि बैंक अपनी जमा का न्यूनतम नकद हिस्सा सचमुच अपने पास रखें।
- वह देखता है कि बैंक सिर्फ़ लाभ कमाने वाले व्यवसायियों और व्यापारियों को नहीं, छोटे किसानों, छोटे उद्योगों और छोटे कर्ज़दारों को भी ऋण दें।
- बैंकों को समय-समय पर उसे बताना पड़ता है कि वे कितना ऋण, किनको और किस ब्याज दर पर दे रहे हैं।
- क्यों ज़रूरी: नकद हिस्सा रहे तो जमाकर्ता ज़रूरत पर अपना पैसा निकाल सकते हैं। और ऋण सिर्फ़ बड़े और अमीर कर्ज़दारों तक सीमित न रहे, बल्कि छोटे कर्ज़दारों को भी उचित ब्याज पर मिले। जहाँ ऐसी देखरेख नहीं होती, वहाँ (अनौपचारिक क्षेत्रक में) ऋणदाता मनमानी दरें लेते हैं और नाजायज़ तरीकों से वसूली कर सकते हैं।
9विकास में ऋण की भूमिका का विश्लेषण कीजिए।
जवाब देखिए
- सकारात्मक भूमिका: ऋण उत्पादन की कार्यशील पूँजी देता है। सलीम ने ऋण से समय पर ऑर्डर पूरा किया और कमाई बढ़ाई (पृ. 43)। खेती में बीज, खाद, सिंचाई के खर्च भी ऋण से चलते हैं (पृ. 44)।
- सस्ता ऋण ज़रूरी: सस्ता और सामर्थ्य के अनुकूल कर्ज़ देश के विकास के लिए अति आवश्यक है; इससे लोग फसल, कारोबार और छोटे उद्योग शुरू कर सकते हैं (पृ. 49)।
- महँगा ऋण उल्टा असर करता है: ऊँचे ब्याज से आय ऋण चुकाने में चली जाती है, लोग ऋण–जाल में फँसते हैं (स्वप्ना, रमा), और उद्यम शुरू करने से पीछे हटते हैं (पृ. 44, 49)।
- गरीबों तक पहुँच: अगर गरीबों को सही और उचित शर्तों पर ऋण मिले, तो लाखों छोटी गतिविधियों से विकास हो सकता है, जैसा प्रो. मोहम्मद युनूस कहते हैं (पृ. 52)। इसलिए औपचारिक ऋण बढ़े और गरीबों को उसका हिस्सा बढ़े; किताब के सारांश के अनुसार ये दोनों कदम विकास के लिए ज़रूरी हैं।
10मानव को एक छोटा व्यवसाय करने के लिये ऋण की ज़रूरत है। मानव किस आधार पर यह निश्चित करेगा कि उसे यह ऋण बैंक से लेना चाहिये या साहूकार से? चर्चा कीजिए।
जवाब देखिए
- मानव दोनों की ऋण की शर्तें मिलाएगा: ब्याज दर, समर्थक ऋणाधार, आवश्यक कागज़ात और भुगतान के तरीके (पृ. 45)।
| आधार | बैंक | साहूकार |
|---|---|---|
| ब्याज दर | कम | बहुत ऊँची |
| ऋणाधार और कागज़ात | चाहिए | अक्सर नहीं, क्योंकि वह कर्ज़दार को निजी तौर पर जानता है |
| देखरेख | भारतीय रिज़र्व बैंक नज़र रखता है | कोई संस्था नहीं; लिखा-पढ़ी अधूरी, तंग करने का डर |
| ख़तरा | कम लागत, आय का ज़्यादा हिस्सा मानव के पास बचेगा | ऊँची लागत से ऋण–जाल का ख़तरा |
- अगर मानव के पास ऋणाधार और कागज़ात हैं, तो बैंक का ऋण बेहतर है, क्योंकि सस्ता है और व्यवसाय की कमाई का बड़ा हिस्सा उसके पास रहेगा। साहूकार का ऋण आसान दिखता है, पर महँगा है और उसे फँसा सकता है (पृ. 48–51)।
11भारत में 80 प्रतिशत किसान छोटे किसान हैं, जिन्हें खेती करने के लिए ऋण की ज़रूरत होती है।
- क
बैंक छोटे किसानों को ऋण देने से क्यों हिचकिचा सकते हैं?
- ख
वे दूसरे स्रोत कौन हैं, जिनसे छोटे किसान कर्ज ले सकते हैं।
- ग
उदाहरण देकर स्पष्ट कीजिए कि किस तरह ऋण की शर्तें छोटे किसानों के प्रतिकूल हो सकती हैं।
- घ
सुझाव दीजिए कि किस तरह छोटे किसानों को सस्ता ऋण उपलब्ध कराया जा सकता है।
जवाब देखिए
- (क) छोटे किसानों के पास ऋणाधार के लिए थोड़ी ही ज़मीन या संपत्ति होती है, और आवश्यक कागज़ात भी कम होते हैं (पृ. 44–45, 50)। उनकी अदायगी फसल की कमाई पर टिकी होती है, और फसल बर्बाद हो सकती है, जैसे स्वप्ना की (पृ. 43–44)। इसलिए बैंक को ऋण न लौटने का जोखिम दिखता है।
- (ख) साहूकार या महाजन, कृषि व्यापारी, भूस्वामी या मालिक, रिश्तेदार और दोस्त (पृ. 46, 48); इनके अलावा कृषक सहकारी समितियाँ (पृ. 47) और स्वयं सहायता समूह (पृ. 51)।
- (ग) सोनपुर के श्यामल (1.5 एकड़) को महाजन से 5 प्रतिशत मासिक, यानी 60 प्रतिशत वार्षिक ब्याज पर ऋण लेना पड़ता था। अब व्यापारी से 3 प्रतिशत मासिक पर लेता है, पर फसल उसी व्यापारी को बेचने का वादा करना पड़ता है, जो कटाई के समय सस्ते में फसल ख़रीदकर बाद में महँगी बेचता है (पृ. 46)। स्वप्ना को साहूकार का कर्ज़ चुकाने के लिए ज़मीन का हिस्सा बेचना पड़ा (पृ. 43)। इसके मुक़ाबले 7 एकड़ वाले अरुण को बैंक से 8.5 प्रतिशत वार्षिक पर, तीन साल में लौटाने वाला ऋण मिला।
- (घ) बैंक और सहकारी समितियाँ अपनी गतिविधियाँ, ख़ासकर गाँवों में, बढ़ाएँ, और औपचारिक ऋण का अधिक समान वितरण हो (पृ. 50); किसान कृषक सहकारी समितियों से जुड़ें, जो सदस्यों की जमा के आधार पर बैंक से ऋण लेकर सस्ता ऋण देती हैं (पृ. 47); स्वयं सहायता समूह बनें, जिनसे बिना ऋणाधार बैंक ऋण मिलता है (पृ. 51)।
12रिक्त स्थानों की पूर्ति करें:
- क
…… परिवारों की ऋण की अधिकांश ज़रूरतें अनौपचारिक स्रोतों से पूरी होती हैं।
गरीब। शहरों के गरीब परिवारों की 54 प्रतिशत ऋण ज़रूरतें अनौपचारिक स्रोतों से पूरी होती हैं (पृ. 49)।
- ख
…… ऋण की लागत ऋण का बोझ बढ़ाती है।
ऊँची। ऊँची लागत से आय का बड़ा हिस्सा ऋण चुकाने में चला जाता है (पृ. 49)।
- ग
…… केन्द्रीय सरकार की ओर से करेंसी नोट जारी करता है।
भारतीय रिज़र्व बैंक। (पृ. 40)
- घ
बैंक …… पर देने वाले ब्याज से ऋण पर अधिक ब्याज लेते हैं।
जमा। ऋण के ब्याज और जमा के ब्याज का अंतर बैंकों की आय है (पृ. 42)।
- ङ
…… सम्पत्ति है जिसका मालिक कर्ज़दार होता है जिसे वह ऋण लेने के लिए गारंटी के रूप में इस्तेमाल करता है, जब तक ऋण चुकता नहीं हो जाता।
समर्थक ऋणाधार। (पृ. 44)
जवाब देखिए
- (क) गरीब। शहरों के गरीब परिवारों की 54 प्रतिशत ऋण ज़रूरतें अनौपचारिक स्रोतों से पूरी होती हैं (पृ. 49)।
- (ख) ऊँची। ऊँची लागत से आय का बड़ा हिस्सा ऋण चुकाने में चला जाता है (पृ. 49)।
- (ग) भारतीय रिज़र्व बैंक। (पृ. 40)
- (घ) जमा। ऋण के ब्याज और जमा के ब्याज का अंतर बैंकों की आय है (पृ. 42)।
- (ङ) समर्थक ऋणाधार। (पृ. 44)
13सही उत्तर का चयन करें:
- क
स्वयं सहायता समूह में बचत और ऋण संबंधित अधिकतर निर्णय लिए जाते हैं:
सदस्यों द्वारा। बचत और ऋण के ज़्यादातर ज़रूरी निर्णय समूह के सदस्य ख़ुद लेते हैं (पृ. 51)।
- ख
ऋण के औपचारिक स्रोतों में शामिल नहीं है:
नियोक्ता। बैंक और सहकारी समितियाँ औपचारिक हैं; मालिक या नियोक्ता अनौपचारिक स्रोत है (पृ. 48), जैसे रमा का भूस्वामी-नियोक्ता।
जवाब देखिए
- (क) सदस्यों द्वारा। बचत और ऋण के ज़्यादातर ज़रूरी निर्णय समूह के सदस्य ख़ुद लेते हैं (पृ. 51)।
- (ख) नियोक्ता। बैंक और सहकारी समितियाँ औपचारिक हैं; मालिक या नियोक्ता अनौपचारिक स्रोत है (पृ. 48), जैसे रमा का भूस्वामी-नियोक्ता।
परियोजना
अतिरिक्त परियोजना: शहर के आठ लोग और बैंक का ऋणपृ. 53
किताब की तालिका में शहरी क्षेत्रों के आठ लोगों के व्यवसाय हैं: निर्माण मज़दूर, कंप्यूटर शिक्षित स्नातक छात्र, सरकारी सेवा में नियोजित व्यक्ति, दिल्ली में प्रवासी मज़दूर, घरेलू नौकरानी, छोटा व्यापारी, ऑटो रिक्सा चालक, बंद फैक्ट्री का मज़दूर। इन्हें किन उद्देश्यों के लिए ऋण चाहिए हो सकता है, यह भरिए। फिर इन्हें दो वर्गों में बाँटिए: जिन्हें बैंक से कर्ज़ मिल सकता है, और जिन्हें नहीं। वर्गीकरण के लिए आपने किन कारकों का उपयोग किया?
कैसे करें
- कॉपी में तीन खानों की तालिका बनाइए: व्यवसाय, ऋण किसलिए, बैंक से कर्ज़ मिलेगा या नहीं।
- हर व्यक्ति के लिए सोचिए: उसकी आय नियमित है या नहीं, उसके पास आय के कागज़ हैं या नहीं, ऋणाधार के लिए कोई संपत्ति है या नहीं।
- हो सके तो ऐसे दो-तीन लोगों से पूछिए कि उन्होंने ऋण कहाँ से लिया और किन शर्तों पर।
- आख़िर में लिखिए कि आपने कौन-से कारक इस्तेमाल किए।
नमूना उत्तर
यह आपकी सोच का सवाल है; नीचे एक नमूना है। ऐसे लोगों से पूछकर इसे और पक्का कीजिए।
| व्यवसाय | ऋण लेने का संभावित कारण | बैंक से कर्ज़? |
|---|---|---|
| निर्माण मज़दूर | बीमारी, घर का खर्च, काम न मिलने के दिनों का गुज़ारा | मुश्किल: आय अनियमित, ऋणाधार नहीं |
| कंप्यूटर शिक्षित स्नातक छात्र | आगे की पढ़ाई, कंप्यूटर ख़रीदना, अपना काम शुरू करना | ऋणाधार या आय का भरोसा दिखा सके तो संभव |
| सरकारी सेवा में नियोजित व्यक्ति | घर बनाना, वाहन, बच्चों की पढ़ाई | आसानी से: नियमित आय और उसके कागज़ |
| दिल्ली में प्रवासी मज़दूर | घर पैसे भेजना, किराया, बीमारी | मुश्किल: आय अनियमित, कागज़ और ऋणाधार नहीं |
| घरेलू नौकरानी | घर का खर्च, बच्चों की पढ़ाई, बीमारी | मुश्किल; स्वयं सहायता समूह से संभव |
| छोटा व्यापारी | माल ख़रीदना, दुकान बढ़ाना | ऋणाधार और कमाई के कागज़ हों तो संभव |
| ऑटो रिक्सा चालक | ऑटो ख़रीदना या उसकी मरम्मत | ऋणाधार हो तो संभव, नहीं तो मुश्किल |
| बंद फैक्ट्री का मज़दूर | काम छूटने पर घर का गुज़ारा, नया काम शुरू करना | मुश्किल: नियमित आय बंद हो गई |
वर्गीकरण के कारक
- नियमित आय और उसके कागज़ हैं या नहीं (मेघा, पृ. 45);
- ऋणाधार के लिए कोई संपत्ति है या नहीं (पृ. 44);
- आय पक्की है या अनिश्चित, यानी ऋण लौटने का भरोसा (पृ. 44, 50)।
जिनके पास ये तीनों हैं, उन्हें बैंक से कर्ज़ मिलने की संभावना है; जिनके पास नहीं, वे अनौपचारिक स्रोतों या स्वयं सहायता समूह पर निर्भर होंगे।
आपने नौ के नौ पड़ाव पूरे कर लिए। अब अभ्यास के प्रश्न और नीचे की परियोजना आपकी है।